
Prenons Antoine, trente-quatre ans, ingénieur à Tours, qui dispose de 60 000 euros d’épargne et envisage d’acheter un studio de 24 mètres carrés pour 95 000 euros près de la gare. Il pourrait le louer 520 euros par mois, soit 6 240 euros par an, ce qui représente un rendement brut proche de 6,6 %. Le chiffre séduit, mais Antoine sait qu’un rendement n’a de valeur que si les loyers sont versés. Avant de signer chez le notaire, il veut comprendre comment protéger ses revenus contre un locataire qui cesserait de payer. Plusieurs solutions existent, et la loi en limite le cumul.
Trois protections, trois logiques
Un propriétaire peut se garantir de trois manières principales : souscrire une assurance contre les loyers impayés, demander à un tiers de se porter caution, ou accepter un dispositif de garantie gratuit réservé à certains profils de locataires. Ces trois options ne se valent pas et ne se combinent pas librement. Le comparatif présenté dans GLI, caution solidaire ou Visale : quelle garantie choisir décrit le coût, les conditions et les limites de chacune, ce qui évite de choisir sur la seule publicité de l’assureur.
L’assurance exclut la caution, avec une exception
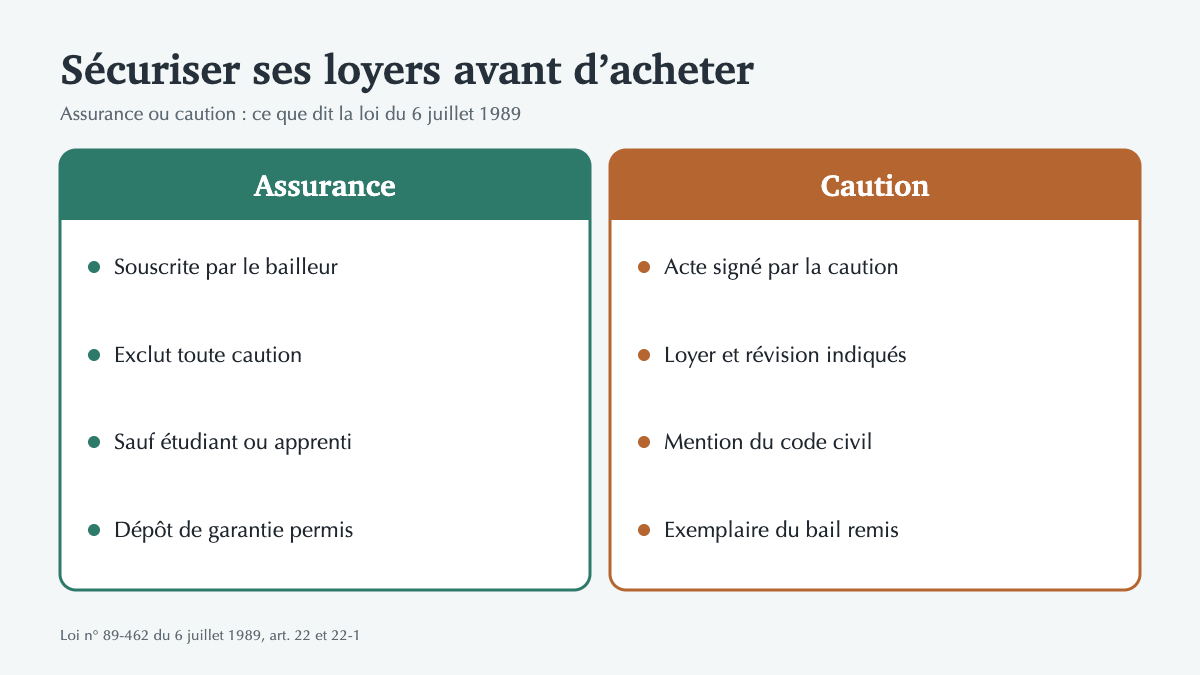
La loi du 6 juillet 1989 interdit, à peine de nullité, qu’un bailleur qui a souscrit une assurance ou une autre forme de garantie des obligations locatives demande aussi un cautionnement. Une exception existe pour les logements loués à un étudiant ou à un apprenti. Pour Antoine, qui vise un studio proche de la gare et donc, peut-être, un public de jeunes actifs ou d’étudiants, la règle est importante : s’il prend une assurance, il ne peut pas exiger de caution d’un locataire salarié sans risquer l’annulation de l’acte. L’assurance et ses conditions de souscription sont présentées par Mon Avocat Bailleur, qui rappelle aussi ce que l’assureur exige du locataire avant d’accepter le dossier.
L’interdiction de cumuler assurance et caution ne vise pas le dépôt de garantie. La loi le plafonne à un mois de loyer en principal pour un logement loué vide. Au départ du locataire, il se restitue dans un délai maximal d’un mois quand l’état des lieux de sortie est conforme à celui d’entrée, et de deux mois dans le cas contraire, après déduction des sommes restant dues et dûment justifiées. Pour le studio d’Antoine, cela représente 520 euros à conserver sur un compte distinct, une somme qui ne se confond jamais avec la trésorerie de l’investissement et qui servira, le moment venu, à couvrir une dégradation ou un dernier loyer en retard.
La caution, des formalités à respecter
Si Antoine préfère une caution, la loi encadre l’acte pour protéger celui qui s’engage. La personne physique qui se porte caution signe un acte qui fait apparaître le montant du loyer et les conditions de sa révision, reproduit un alinéa de la loi et comporte la mention prévue par le code civil. Le bailleur lui remet aussi un exemplaire du contrat de location. Ces formalités sont prescrites à peine de nullité. Un cautionnement sans durée indiquée peut en outre être résilié par la caution au terme du contrat, ce qui peut fragiliser une garantie que le propriétaire croyait acquise. Si le bailleur est une personne morale, la loi limite encore davantage les cautions acceptables. Antoine, qui achèterait en son nom propre, n’est pas concerné, mais ce serait différent s’il passait par une société.
Que faire si l’impayé arrive quand même
Aucune garantie n’empêche un premier retard. Dès le premier loyer impayé, le propriétaire peut faire délivrer un commandement de payer, qui n’a d’effet qu’au bout de six semaines. Lorsque le logement est garanti par un cautionnement, ce commandement doit être signifié à la caution dans les quinze jours, faute de quoi elle ne peut pas être tenue des pénalités ni des intérêts de retard. Antoine a choisi de souscrire une assurance, de garder une trace écrite de chaque échange avec son locataire et de ne jamais réclamer de caution en plus. Il achètera son studio après avoir demandé à son notaire de vérifier les charges de copropriété, et il sait déjà comment réagir si un loyer manque un mois. Son tableau de suivi, un simple fichier mis à jour à chaque virement, lui servira de preuve et de rappel : un investissement locatif se gère au quotidien, bien après la signature de l’acte d’achat.