
Une boîte de vieilles pièces retrouvée dans un tiroir, quelques napoléons transmis par un grand-parent, un intérêt naissant pour l’histoire monétaire : beaucoup d’épargnants approchent la numismatique par hasard. Vient alors une question de gestionnaire de patrimoine plus que de passionné. Faut-il voir ces pièces comme une collection à faire vivre, ou comme une poche d’actifs à piloter au même titre qu’un contrat d’assurance vie ?
Deux logiques qui ne se valorisent pas de la même façon
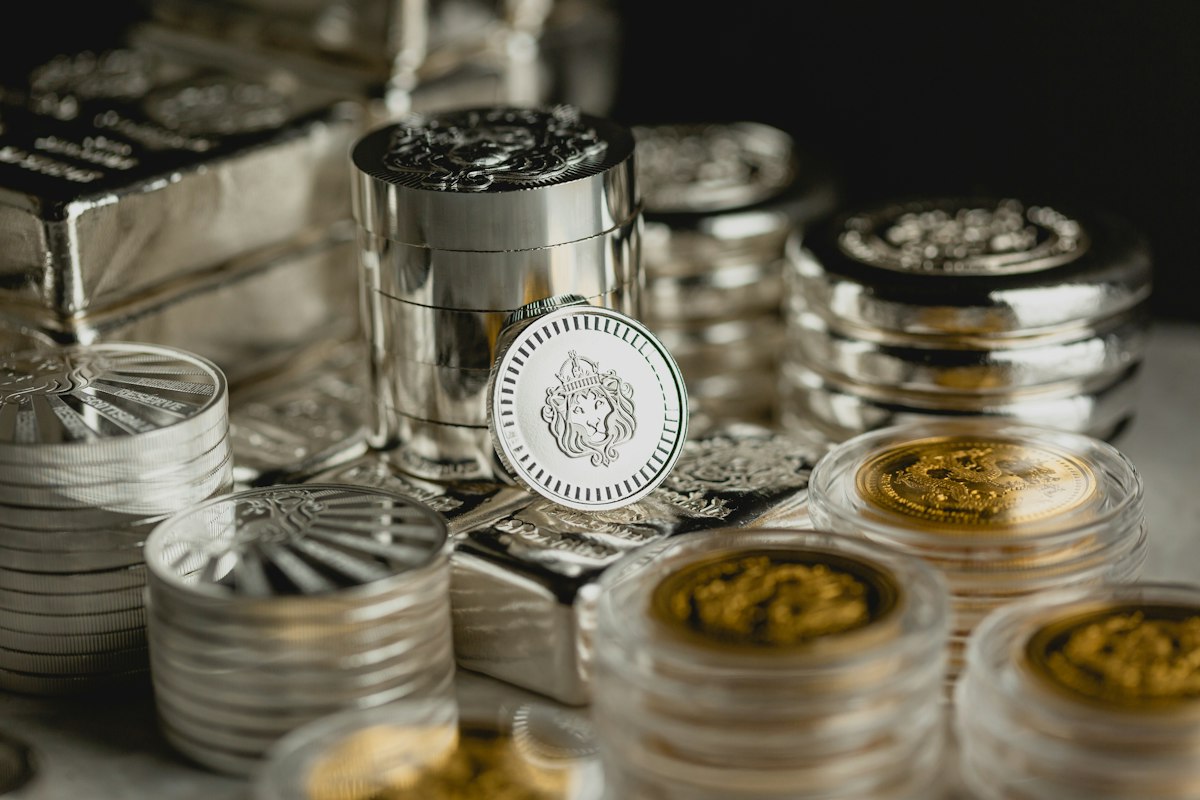
Une pièce d’or courante, frappée en grand nombre et encore très échangée, vaut d’abord son poids de métal fin. Son prix suit le cours de l’or, auquel s’ajoute une prime plus ou moins forte selon la demande du moment. C’est un support de placement, liquide et facile à estimer, que l’on achète pour se protéger d’un choc monétaire ou diversifier un portefeuille financier.
Une pièce de collection obéit à d’autres règles. Sa rareté, son millésime, son atelier de frappe et surtout son état de conservation peuvent multiplier sa valeur bien au-delà du métal qu’elle contient. À l’inverse, une pièce rayée, nettoyée maladroitement ou mal identifiée peut perdre presque toute sa prime. Ce marché demande des connaissances, du temps et un réseau de marchands de confiance. Il récompense la patience, rarement la précipitation.
La fiscalité, le point que l’on découvre trop tard
Bien des détenteurs ignorent comment leurs pièces seront taxées le jour de la revente. Pour l’or d’investissement, le vendeur choisit en général entre une taxe forfaitaire calculée sur le prix de cession, sans qu’il soit besoin de justifier l’achat, et le régime des plus-values, qui suppose de produire une facture mais ouvre droit à un abattement selon la durée de détention. Garder ses factures d’achat change donc concrètement la note finale. Les pièces de collection relèvent, elles, d’un traitement différent, plus proche de celui des objets d’art.
Côté impôt sur la fortune immobilière, la situation est plus simple qu’on ne le croit souvent, puisque cet impôt ne vise que le patrimoine immobilier. Les épargnants qui ont connu l’ancien impôt sur la fortune gardent pourtant des réflexes de prudence, et le sujet revient à chaque succession. Pour démêler ces règles avec des exemples tirés de cas concrets, on peut se reporter à cette analyse d’un cercle numismatique, qui détaille la situation de l’or et des collections face à l’impôt.
Quelle place dans une allocation patrimoniale
Les conseillers en gestion de patrimoine recommandent rarement de dépasser une part modeste de l’épargne en métaux précieux, qu’ils soient en lingots ou en pièces. L’or ne verse ni loyer ni dividende : il protège, il ne rapporte pas de revenu. La collection, elle, peut prendre de la valeur sur la durée, mais sa liquidité reste faible, et vendre vite oblige souvent à céder sous l’estimation.
Investir selon sa situationInvestir quand on est independant : revenus irréguliers : 5 étapes pour investir sereinement en …Une approche raisonnable consiste à séparer clairement les deux poches. D’un côté, quelques pièces d’or courantes conservées comme réserve de sécurité, avec leurs factures et un coffre adapté. De l’autre, une collection construite par goût, sur une période ou un règne qui passionne, sans en attendre un rendement garanti. Mélanger les deux conduit souvent à payer trop cher des pièces « rares » qui n’en sont pas, ou à brader une pièce de valeur au prix du métal.
S’appuyer sur les institutions pour se former l’œil
Avant d’acheter, regarder de belles pièces aide à comprendre ce qui fait la différence entre un exemplaire courant et une pièce remarquable. La Banque de France conserve un médaillier constitué depuis près de 150 ans, qu’elle présente sur la page consacrée à ses collections historiques, avec des monnaies, des jetons et des médailles couvrant vingt-cinq siècles. Visiter des expositions, consulter les catalogues de référence et fréquenter les bourses numismatiques de sa région forment le regard bien mieux que les annonces en ligne.
Enfin, mieux vaut faire estimer une pièce par un expert indépendant avant de vendre, et comparer au moins deux offres de rachat. La différence entre un prix de comptoir et une estimation sérieuse peut être significative, surtout pour les pièces dont la valeur tient davantage à l’histoire qu’au métal.